
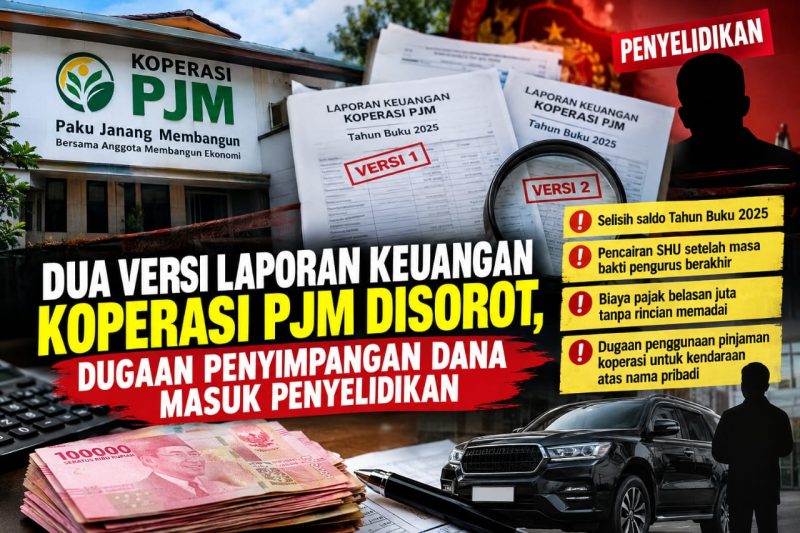
Selisih saldo Tahun Buku 2025, pencairan SHU setelah masa bakti pengurus berakhir, biaya pajak belasan juta tanpa rincian memadai, hingga dugaan penggunaan pinjaman koperasi untuk kendaraan atas nama pribadi menjadi sejumlah persoalan yang perlu ditelusuri.
BARITO TIMUR, MNP — Pengelolaan keuangan Koperasi Produsen Pakujanang Membangun (PJM) menjadi sorotan setelah pemeriksaan awal terhadap sejumlah dokumen.
Pasalnya, ditemukan indikasi ketidaksesuaian laporan keuangan, persoalan administrasi pencairan Sisa Hasil Usaha (SHU), serta dugaan penggunaan dana koperasi untuk pembiayaan aset yang tercatat atas nama pribadi.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Temuan awal tersebut mencakup sejumlah aspek mendasar dalam tata kelola koperasi, mulai dari transparansi laporan kepada anggota, kewenangan pengurus dalam melakukan transaksi, pertanggungjawaban pengeluaran, hingga kepemilikan aset yang diduga dibiayai menggunakan pinjaman atas nama koperasi.
Informasi yang disampaikan menyebutkan, laporan awal telah diterima kepolisian dan masuk tahap penyelidikan.
Namun, seluruh dugaan tersebut masih memerlukan verifikasi dokumen, penelusuran aliran dana, serta klarifikasi pihak-pihak terkait untuk memastikan fakta hukumnya.
Dua Versi Laporan, Selisih Saldo Belum Terjelaskan
Salah satu temuan utama adalah adanya dua versi laporan keuangan untuk periode Tahun Buku 2025.
Laporan yang disampaikan kepada anggota disebut menunjukkan angka berbeda dibandingkan catatan dalam buku kas internal koperasi.
Perbedaan tersebut dilaporkan mencakup pos pendapatan, biaya operasional, dan saldo akhir periode.
Persoalan menjadi serius karena, berdasarkan informasi yang tersedia, belum ditemukan dokumen rekonsiliasi atau penjelasan tertulis yang memadai untuk menerangkan selisih di antara kedua laporan tersebut.
Dalam tata kelola koperasi, laporan keuangan harus dapat ditelusuri dan dipertanggungjawabkan kepada anggota.
Karena itu, perbedaan angka tersebut perlu diuji melalui pencocokan buku kas, bukti transaksi, rekening bank, kuitansi, serta dokumen pertanggungjawaban lainnya.
Pertanyaan mendasarnya: versi laporan mana yang mencerminkan transaksi sebenarnya, bagaimana selisih itu muncul, dan siapa yang bertanggung jawab atas penyusunan serta pengesahan laporan keuangan Tahun Buku 2025?
Jawaban atas pertanyaan tersebut penting untuk memastikan apakah perbedaan terjadi akibat kesalahan administrasi, kelemahan pencatatan, atau persoalan lain yang memiliki konsekuensi hukum.
Pencairan SHU Dua Hari Setelah Masa Bakti Pengurus Berakhir
Persoalan berikutnya berkaitan dengan pencairan Sisa Hasil Usaha (SHU). Berdasarkan informasi yang diterima, masa bakti pengurus berakhir pada 18 Oktober 2026.
Namun, pencairan SHU disebut dilakukan pada 20 Oktober 2026, atau dua hari setelah tanggal berakhirnya masa bakti tersebut.
Kondisi ini memunculkan pertanyaan mengenai dasar kewenangan pihak yang melakukan pencairan, mekanisme persetujuan transaksi, serta ketentuan dalam anggaran dasar dan anggaran rumah tangga (AD/ART) koperasi.
Meski demikian, tanggal pencairan yang melewati masa bakti tidak serta-merta membuktikan transaksi tersebut tidak sah.
Perlu diperiksa apakah terdapat keputusan rapat anggota, ketentuan peralihan kepengurusan, perpanjangan mandat, atau dasar kewenangan lain yang berlaku.
Yang perlu dipastikan adalah siapa yang menyetujui pencairan, siapa yang menandatangani transaksi, berapa nilai dana yang dicairkan, serta apakah distribusinya sesuai dengan keputusan dan hak anggota.
Biaya Pengurusan Pajak Belasan Juta Dipertanyakan
Dokumen keuangan juga disebut memuat pengeluaran untuk penanggungan atau pengurusan pajak dengan nilai belasan juta rupiah.
Namun, berdasarkan keterangan yang tersedia, rincian penggunaan dana tersebut belum didukung dokumen yang dinilai memadai.
Informasi mengenai komponen biaya, dasar pengeluaran, bukti pembayaran, dan perhitungan nominalnya masih perlu diperjelas.
Dalam pengelolaan keuangan organisasi, setiap pengeluaran harus memiliki dasar yang jelas dan dapat diuji.
Untuk pos ini, pemeriksaan perlu mencocokkan bukti pembayaran pajak, dokumen perpajakan, kuitansi, tagihan jasa apabila ada, serta pencatatan dalam buku kas.
Tanpa dokumen pendukung yang memadai, anggota akan kesulitan memastikan apakah pengeluaran tersebut benar-benar digunakan untuk memenuhi kewajiban koperasi dan apakah jumlahnya sesuai dengan transaksi yang terjadi.
Karena itu, nilai belasan juta rupiah tersebut perlu ditelusuri secara terperinci sebelum ditarik kesimpulan mengenai ada atau tidaknya penyimpangan.
Pinjaman Koperasi Diduga Untuk Kendaraan Atas Nama Pribadi
Temuan lain yang tidak kalah penting berkaitan dengan dugaan penggunaan pinjaman koperasi dari perusahaan inti untuk membayar uang muka pembelian kendaraan atau truk.
Informasi awal menyebutkan kendaraan tersebut tercatat atas nama pribadi, sementara pembayaran angsuran bulanannya diduga menggunakan dana kas koperasi.
Apabila dugaan ini terbukti, persoalannya bukan hanya mengenai penggunaan dana pinjaman, tetapi juga tentang status kepemilikan aset, pihak yang menikmati manfaat ekonomi, dan pertanggungjawaban kewajiban pembayaran kepada koperasi.
Pemeriksaan perlu menelusuri perjanjian pinjaman, bukti pencairan dana, dokumen pembelian kendaraan, identitas pemilik dalam dokumen registrasi, sumber pembayaran uang muka, serta catatan angsuran setiap bulan.
Selain itu, perlu dipastikan apakah pembelian kendaraan tersebut telah memperoleh persetujuan sesuai mekanisme organisasi dan apakah terdapat perjanjian yang mengatur hubungan antara koperasi, pihak peminjam, dan pemilik kendaraan.
Jika dana koperasi digunakan untuk membiayai aset yang terdaftar atas nama pribadi tanpa dasar dan pertanggungjawaban yang jelas, persoalan tersebut berpotensi merugikan kepentingan anggota.
Namun, kesimpulan mengenai penyalahgunaan dana baru dapat ditetapkan setelah aliran uang, status aset, dan dasar transaksi diperiksa secara menyeluruh.
General Manager KSL Dipanggil Untuk Dimintai Keterangan
Dalam perkembangan penanganan perkara, informasi yang diterima menyebutkan bahwa laporan awal telah masuk tahap penyelidikan kepolisian.
Pada Senin, 26 Oktober 2026, General Manager KSL, Zuanda Napitupulu, disebut telah menerima pemanggilan resmi untuk dimintai keterangan terkait dugaan penyimpangan keuangan koperasi.
Pemanggilan tersebut perlu dipahami sebagai bagian dari proses pengumpulan keterangan, bukan sebagai bukti bahwa pihak yang dipanggil telah melakukan pelanggaran.
Status pemeriksaan, materi yang diklarifikasi, dan hasil permintaan keterangan tersebut masih perlu dikonfirmasi langsung kepada pihak kepolisian maupun pihak yang bersangkutan.
Pelapor juga mengusulkan penangguhan sementara atau suspensi terhadap pihak-pihak yang sedang diperiksa.
Usulan tersebut perlu dikaji berdasarkan kewenangan, ketentuan organisasi, dan prosedur yang berlaku agar langkah pengamanan dokumen maupun pengelolaan keuangan tidak melanggar hak pihak terkait.
Ujian Transparansi dan Akuntabilitas Koperasi
Sejumlah dokumen yang disebut sedang dikumpulkan dan diverifikasi meliputi laporan keuangan, buku kas, dokumen pencairan SHU, bukti pengeluaran pajak, perjanjian pinjaman, dokumen pembelian kendaraan, serta catatan pengeluaran harian.
Rangkaian pemeriksaan itu penting untuk menguji apakah setiap transaksi memiliki dasar yang sah, tercatat secara konsisten, dan dapat dipertanggungjawabkan kepada anggota.
Pihak pelapor meminta agar penanganan perkara dilakukan secara independen, transparan, dan menyeluruh.
Anggota koperasi juga berkepentingan memperoleh penjelasan yang dapat diverifikasi mengenai kondisi keuangan, penggunaan dana, dan status aset yang berkaitan dengan kegiatan koperasi.
Pada saat yang sama, pihak pengurus maupun pihak lain yang disebut dalam informasi ini harus memperoleh kesempatan yang adil untuk memberikan klarifikasi dan menunjukkan dokumen pendukung.
Hingga berita ini disusun, dugaan penyimpangan tersebut belum dapat dinyatakan terbukti.
Diperlukan pemeriksaan lebih lanjut untuk menentukan apakah temuan yang ada merupakan persoalan administrasi, pelanggaran tata kelola, atau perbuatan yang memenuhi unsur pelanggaran hukum.
Asas praduga tak bersalah tetap berlaku bagi setiap pihak sampai terdapat putusan pengadilan yang berkekuatan hukum tetap.

Penulis : Liputan (Yulius Yartono/Adi Suseno/Anugerah)
Editor : Redi Setiawan
Tinggalkan Balasan